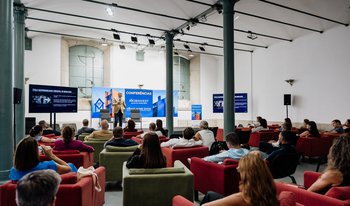


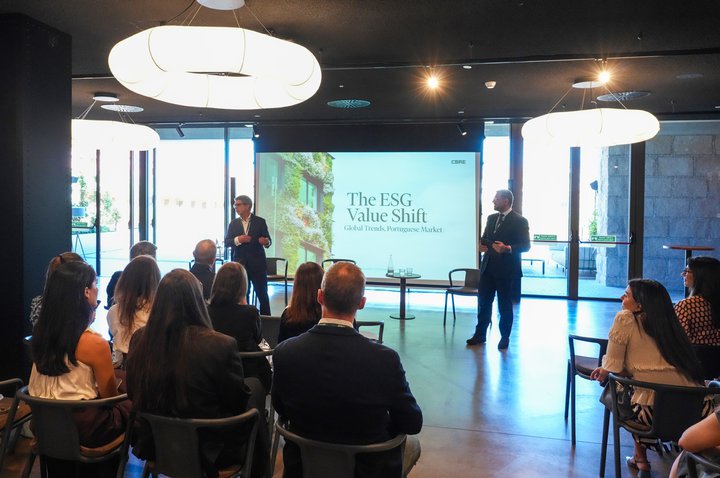
Os fatores ESG – ambientais, sociais e de governança – deixaram de ser opcionais na atividade e no funcionamento das empresas, passando a afirmar-se também como um verdadeiro motor de valor no setor imobiliário. Hoje, a questão já não é se estes fatores influenciam o valor dos ativos, mas sim em que medida impactam no seu desempenho e valorização. Este foi o mote do evento The ESG Value Shift: Global Trends, Portuguese Market, realizado pela CBRE Portugal e que contou com a participação de vários especialistas do tema.
“As empresas devem encarar a sua atividade no longo prazo e pensar na sustentabilidade, não como uma coisa à parte, mas sim integrada no negócio”, destacou Francisco Horta e Costa, diretor-geral da CBRE.
Na realidade, a principal ideia transmitida no evento é que o ESG está a deixar de ser apenas uma questão de sustentabilidade para passar a ser uma questão económica.
“Há um caminho que tem de ser feito pelas empresas”, e há aspetos positivos a considerar neste percurso, “mas ainda há muito a fazer”, acrescentou Horta e Costa.
No estudo apresentado pela CBRE, que refere os principais resultados de um inquérito sobre ESG no mercado imobiliário português, que recebeu 52 respostas, uma das principais conclusões é que o ESG é visto sobretudo como uma questão de valor e negócio, e não apenas de cumprimento regulatório. Assim, 67% apontam reputação e marca como motivação principal, seguidos de valor do ativo/mitigação de risco (62%) e regulação (56%).
O estudo aponta que a redução de custos é o benefício financeiro mais concreto: 87% das organizações que procuravam reduzir custos operacionais conseguiram fazê-lo. Já o impacto no valor dos ativos foi conseguido por 53% e o acesso a financiamento mais favorável por apenas 40%.
O estudo aponta que o financiamento verde continua a ser uma grande oportunidade por explorar: apenas 2% obtiveram condições de financiamento significativamente melhores; 29% ainda estão a explorar essa possibilidade e 27% registam apenas efeitos marginais.
Quanto maior o portefólio, maior a maturidade ESG, as organizações com portefólios superiores a 500 milhões de euros reportam ao GRESB (Global Real Estate Sustainability Benchmark, organização internacional que avalia, pontua e compara o desempenho ESG), quatro vezes mais do que as de menor dimensão.
Segundo as empresas inquiridas, o investimento em ESG deverá manter-se: 44% preveem aumentar o Capex (abreviatura de Capital Expenditure, ou despesas de capital), nos próximos dois anos e 33% ainda não tomaram uma decisão.
O ESG já influencia transações imobiliárias: os ativos com melhores características ESG podem beneficiar de um prémio, enquanto ativos com pior desempenho podem sofrer descontos ou até deixar de ser transacionáveis.
O estudo conclui que, em Portugal, o ESG está a passar de uma lógica de compliance para uma lógica de valor, sobretudo através de eficiência operacional, valorização dos ativos, gestão de risco e reputação — mas o financiamento verde e a avaliação do risco climático ainda estão pouco desenvolvidos.
A sustentabilidade como eixo central
A sustentabilidade é hoje um eixo central na estratégia empresarial. Os fatores ambientais, sociais e de governança são determinantes para a resiliência do setor financeiro, para o futuro da economia em geral, das empresas e da sociedade.
A mesma tónica foi deixada na mesa-redonda, constituída pelos responsáveis de sustentabilidade da Casais, Start Campus e Explorer.
Ana Mendonça, responsável de ESG da Explorer, destaca a necessidade de “pensar a sério, não apenas para salvar o negócio e ter retorno financeiro”, mas na forma de incorporar a sustentabilidade.
Deu como exemplo a recente decisão de investimento num “hotel gigante onde foi colocada uma bomba de calor, que permitiu uma poupança significativa no consumo de energia”.
João Crispim, responsável de ESG da Casais, alerta sobretudo para o forte impacto que a industrialização da construção tem para o futuro. Com “fortes investimentos por parte da empresa, mas que vão permitir ganhos em termos ambientais, mas também económicos e sociais”. Contudo, destaca, “é necessário alterar mentalidades”, tendo em conta que a aceitação da construção industrializada ainda não é consensual.
Rita Monteiro, responsável de sustentabilidade da Start Campus, destaca sobretudo a aposta colocada na redução do impacto ambiental desta estrutura de data center, localizada em Sines, e a aposta nos recursos alocados à população, sobretudo em termos de habitação e educação.
Na opinião de Cristina Melo Antunes, diretora de sustentabilidade do Santander Portugal, as empresas devem planear desde cedo a incorporação dos princípios de ESG no investimento, mas sempre a pensar num longo prazo. “Devem olhar para o valor dos ativos a longo prazo”, já que “planear é preferível a ter que corrigir depois”.
A responsável do Santander considera importante que as empresas coloquem a questão de saber qual o impacto que podem ter com o ESG.
Contudo, a decisão deve contemplar “o que é que melhora no negócio da empresa, gerindo esta mudança”. E assim veem que o “ESG é tudo na empresa”.
Destaca que tanto a banca como os reguladores estão preocupados com este tema, já que há toda uma mudança que é necessário fazer, que tem a ver com a resiliência da situação financeira das empresas.
Na sua opinião, na análise para a concessão de crédito às empresas, “a banca olha para o risco de crédito, mas não apenas para o aspeto financeiro”.
Sobre o impacto do green finance (ou finanças verdes), que consiste na aplicação de fluxos de capital — de origem pública, privada ou mista — em projetos, infraestruturas e iniciativas que geram benefícios ambientais e combatem as alterações climáticas, Cristina Antunes destaca que os “certificados energéticos vão começar a entrar na avaliação do crédito”.
Afirma que “o ESG é um tópico que influencia a forma de funcionamento da nossa empresa”.
O risco e a oportunidade da descarbonização
De referir que o estudo ESG in Portugal: Real Market Impact, apresentado pelos responsáveis da CBRE, José Maria Moutinho e Liliana Soares, que abriu o evento, mostrou a forma como a transição energética e as políticas ESG estão a alterar a economia, o mercado imobiliário e as decisões de investimento.
De acordo com o estudo da CBRE, a descarbonização cria, simultaneamente, risco e oportunidade: empresas e ativos imobiliários que não se adaptarem podem enfrentar custos energéticos, regulatórios e financeiros maiores; por outro lado, investir em eficiência energética, renováveis e edifícios mais sustentáveis pode melhorar a competitividade e o valor económico dos ativos.
O estudo destaca que o mundo continua muito dependente dos combustíveis fósseis, sublinhando que a descarbonização é também uma questão geopolítica. Assim, refere que as metas climáticas estão a apertar, contudo existe um paradoxo: a transição energética avança, mas as emissões globais associadas aos combustíveis fósseis continuam elevadas.