

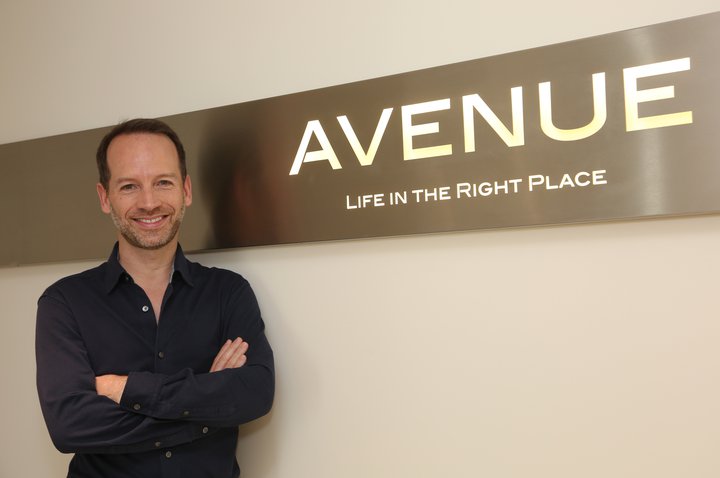
A Avenue nasceu em 2015 com uma estratégia muito centrada em Lisboa e Porto. Mais de dez anos depois, que empresa é hoje e o que mudou na forma de olhar para o mercado?
A nossa estratégia de investimento foi evoluindo em função da procura. Inicialmente estávamos mais focados no segmento alto e em projetos de menor dimensão. Posteriormente, orientámo-nos para projetos de maior escala, direcionados para o segmento médio-alto. Alargámos também para o mercado de escritórios com o Exeo Office Campus e mais recentemente com o Fernão Magalhães 127, que para além da habitação também tem uma componente de escritórios.
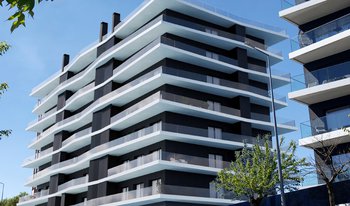
O NoLiPa, no Campo Grande, é o maior investimento residencial da Avenue até à data, com 465 apartamentos e 275 milhões de euros. O que é que este projeto representa na estratégia da empresa?
A Avenue pretendeu com o NoLiPa trazer uma oferta moderna e mais adaptada às necessidades atuais. O NoLiPa insere-se num bairro de Lisboa já consolidado, que beneficia de excelentes infraestruturas com a proximidade do metro e da 2.ª Circular, mas também de espaços verdes como os jardins do Campo Grande e o Parque da Quinta das Conchas e dos Lilases. Durante a conceção dividimos o projeto em duas fases, com tipologias e áreas complementares de forma a termos uma oferta mais diversificada.
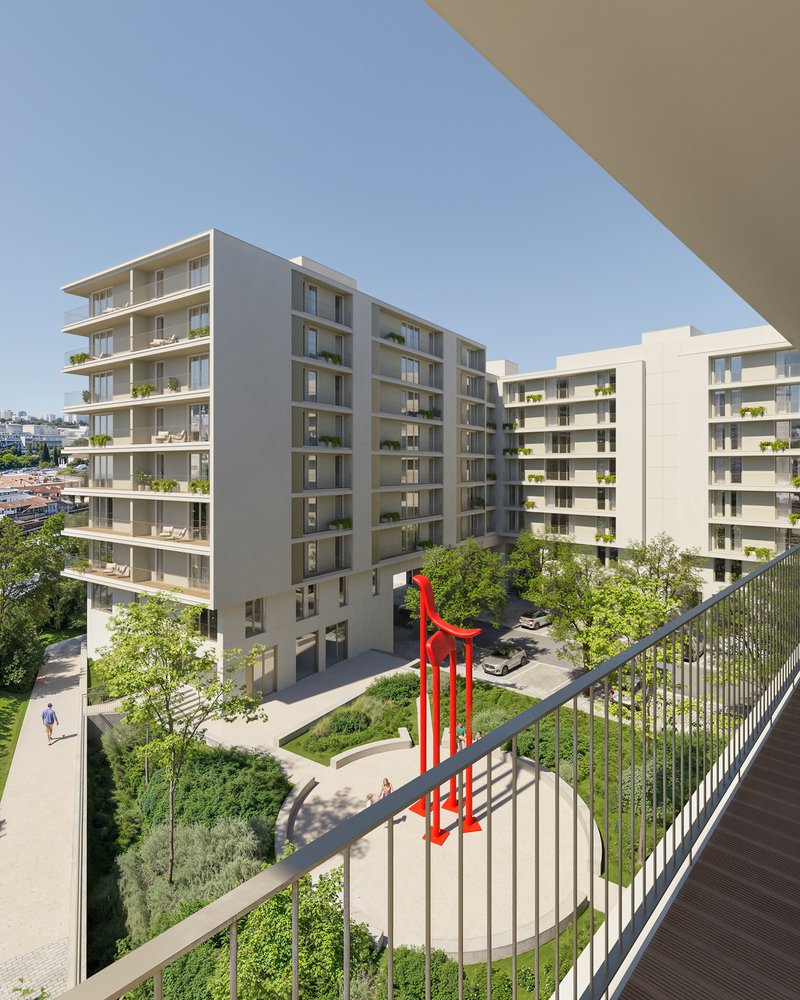
NoLiPa, o maior investimento residencial da Avenue
A empresa continua muito concentrada em projetos em Lisboa e Porto. A geografia continua a ser uma escolha estratégica ou já justifica procurar outras cidades?
A opção de Lisboa e Porto é estratégica na medida em que estas duas regiões concentram mais de 40% da procura de fogos novos, em número de unidades. Em termos de escritórios, as duas cidades representam quase 100% da procura nacional. Por outro lado, a nossa atividade requer uma presença local e uma proximidade para assegurar uma boa gestão dos projetos, razão pela qual temos escritórios em Lisboa e no Porto. Por enquanto, continuamos focados em investir nessas duas cidades.
Há alguns anos dizia que gostaria de fazer projetos dirigidos à classe média, mas que a equação de preço era muito difícil. Hoje, é mais viável produzir habitação para a classe média ou esse continua a ser um dos grandes problemas do mercado?
Gostaríamos de ter uma oferta para este segmento de mercado, mas o desenvolvimento de projetos para a classe média continua a ser difícil, principalmente na componente dos custos de construção, que se foram agravando ao longo dos anos, desde a pandemia, a guerra da Ucrânia e mais recentemente pela instabilidade dos custos dos combustíveis. Embora tenha havido um abrandamento no aumento dos custos dos materiais, a escassez de mão de obra tem levado a um aumento mais acentuado desta componente. Se, por um lado, é extremamente positivo que quem trabalha nesta área tenha uma melhor remuneração, por outro, obriga as empresas da construção civil a repensarem o processo construtivo e a investir na industrialização. De uma maneira geral, a carga fiscal foi revista e reduzida; este aspeto era crucial, mas falta identificar as soluções que permitem baixar os custos de construção. Por fim, deveríamos também eliminar o conceito de áreas mínimas do RGEU, para dar liberdade a quem concebe o produto, de poder oferecer áreas mais eficientes aos compradores.
Onde está hoje o principal entrave ao preço final – terrenos, construção, fiscalidade, licenciamento, financiamento – e que medida de política pública gostaria de ver implementada nos próximos 12 meses para desbloquear de forma significativa a oferta de habitação a preços mais acessíveis?
Os compradores da classe média são extremamente sensíveis ao preço e o produto deve ser desenvolvido de forma muito rigorosa. Temos cidades em que o custo dos terrenos é um entrave importante, como é o caso de Lisboa. Como já referi, o custo de construção poderia ser controlado através de uma maior industrialização da construção e com escala. A fiscalidade já foi revista e foi um contributo importante. Na nossa perspetiva, seria importante eliminar o conceito de áreas mínimas do RGEU e assegurar licenciamentos ágeis, que continuam a agravar preços e a condicionar novos investimentos.
A Avenue tem desenvolvido tanto habitação como escritórios e projetos de uso misto. Com a transformação das formas de trabalhar e a evolução do mercado de escritórios, qual é hoje o equilíbrio que procura entre estes diferentes produtos?
O mercado já se adaptou às novas formas de trabalhar e as empresas já definiram os modelos que pretendem e que funcionam, em função do seu setor de atividade. Os espaços de escritórios são hoje mais colaborativos e são locais importantes para aumentar a produtividade, partilhar conhecimento e comunicar os valores das empresas. O mercado procura cada vez mais escritórios que aliem responsabilidade ambiental, inovação técnica e tecnológica e elevados padrões de qualidade — características que definem o conceito Grade A. Se analisarmos a oferta de escritórios com estas características, constatamos que há uma falta de oferta.
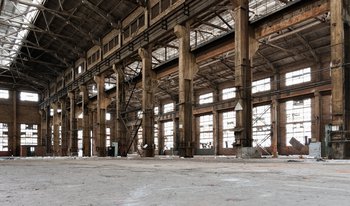
O projeto Fernão Magalhães 127, no Porto, transforma um ativo que esteve muitos anos sem utilização e combina habitação e escritórios. A regeneração de edifícios existentes vai ganhar cada vez mais peso na promoção imobiliária?
A Avenue tem tentado contribuir para melhorar as cidades, desde trazer habitação para zonas que eram reservadas aos escritórios e até contribuir para a regeneração de quarteirões e das cidades. O NoLiPa é um bom exemplo e o Fernão Magalhães 127 é ainda mais interessante nesta perspetiva, na medida em que tem um potencial transformador para aquela zona da cidade.
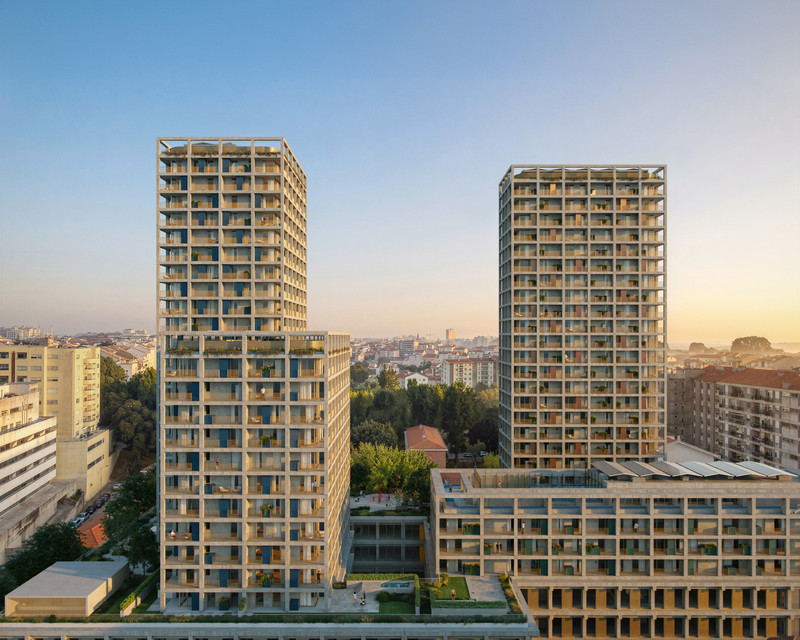
Fernão Magalhães 127, no Porto, combina habitação e escritórios
Com a sua experiência internacional, que diferenças estruturais continua a notar entre Portugal e mercados europeus mais maduros na relação entre Estado, autarquias e promotores?
Do ponto de vista da indústria da promoção imobiliária, Portugal é hoje um bom exemplo para muitos países e isso deve-se a todos os atores do mercado que contribuíram para que assim fosse, desde a conceção do produto pelos arquitetos até à forma de comercializar. Nota-se uma preocupação do governo para entender as preocupações e criar condições para dinamizar ainda mais o setor. Do ponto de vista do poder local, a situação difere muito de cidade para cidade: as mais dinâmicas e dialogantes estão a atrair mais investimento e conseguem ter muito mais oferta e participar mais ativamente no alinhamento dos projetos com a estratégia da Cidade.
O capital institucional tem hoje uma visão diferente do imobiliário português daquela que tinha há cinco ou dez anos? E o que é que um investidor institucional exige atualmente de um promotor para continuar a apostar em Portugal?
Todos nós contribuímos para termos um mercado melhor e que é bem percecionado tanto pelos investidores locais como pelos investidores internacionais. Os investidores são cada vez mais exigentes, procurando rigor na gestão dos investimentos, não apenas quanto ao controlo de custos, mas também quanto à otimização dos prazos e do horizonte temporal dos investimentos. A duração dos investimentos tem sido penalizada pela morosidade dos licenciamentos, que melhoraram desde a implementação do Simplex em 2024, mas os prazos de construção são agora mais demorados. Portugal é hoje um mercado mais maduro e competitivo, onde a compressão das margens tem vindo a transformar o perfil dos investidores e as suas estratégias de investimento. Atualmente, privilegiam oportunidades com margens mais reduzidas, mas associadas a um menor nível de risco. Há cerca de dez anos, o mercado era marcado por uma maior apetência pelo risco, com os investidores a procurarem operações com margens potencialmente mais elevadas, mesmo que isso implicasse uma maior exposição.
Acaba de ser distinguido como Personalidade Imobiliário 2026. O que significa para si este prémio?
Não vejo este prémio como uma distinção pessoal, é o prémio de uma equipa que faz acontecer todos os dias. O importante é estarmos sempre a observar o mercado, avaliar as necessidades emergentes e tentar responder da melhor forma possível. Após concluir um projeto, há sempre algo que fizemos menos bem e que vamos tentar melhorar no projeto seguinte.
Daqui a cinco anos, o que gostaria que fosse a Avenue?
Gostaríamos de continuar a dar o nosso contributo ao mercado, oferecer um produto que responda à procura. Os últimos projetos, pela sua escala, foram oportunidades que tentámos aproveitar e são difíceis de reproduzir. Tentaremos continuar a desenvolver projetos de habitação e de escritórios em Lisboa e no Porto, muito provavelmente com tamanho inferior aos atuais.