

De acordo com um estudo da consultora Cushman & Wakefield, fabricantes anunciaram quase 200 projetos de instalações e investimentos produtivos ligados à Defesa em toda a Europa desde o início de 2024, num movimento impulsionado pelo forte aumento da despesa pública e pela necessidade de reforçar a autonomia estratégica do continente.
Construção de raiz
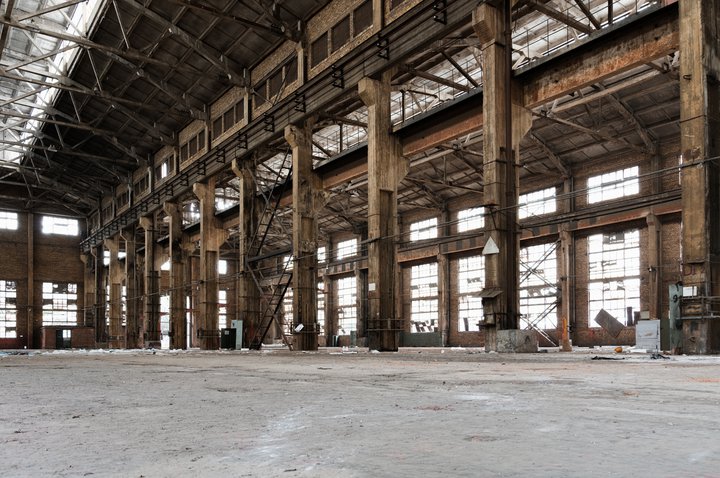
O relatório Future Flows: Global Dynamics & European Industrial Real Estate revela que mais de metade destes investimentos (54%) destina-se a novas instalações. Deste total, 36% correspondem a projetos de construção de raiz e 17% à aquisição, arrendamento ou reconversão de edifícios já existentes. Os restantes 46% referem-se à expansão de unidades industriais em funcionamento. A dimensão média das novas unidades ronda os 20.000 metros quadrados, com a necessidade mais frequente a situar-se entre os 10.000 e os 25.000 m². Muitos operadores estão a ocupar espaços industriais convencionais e a adaptá-los às exigências da produção de Defesa, embora alguns projetos requeiram condições de segurança específicas.
O Reino Unido, a Alemanha e a França concentram o maior número de novos investimentos, refletindo a sua posição como principais mercados europeus de produção para o setor. Há também atividade relevante em Espanha, Itália, Suécia, Turquia, Bélgica e Países Baixos. A Europa Central e de Leste, com destaque para a Polónia, emergiu como destino importante, sobretudo em áreas como artilharia, munições e outras capacidades produtivas ligadas à Defesa.
Revitalização nacional
Embora Portugal tenha ainda um peso reduzido neste panorama europeu, os sinais no mercado nacional apontam na mesma direção. O reforço do investimento em Defesa está a impulsionar projetos industriais concretos, como a revitalização do Arsenal do Alfeite, que irá aumentar a capacidade de manutenção e modernização naval, e a futura fábrica de drones anunciada pela Keydef e pela Flying Wedge Defence and Aerospace.
Esta última pretende usar o país como plataforma de produção orientada para os mercados europeu e da NATO. Estes exemplos ilustram como a aposta europeia na Defesa pode gerar novas oportunidades para os setores industrial e logístico portugueses.
Aumento da despesa
O impulso resulta do aumento significativo da despesa dos governos europeus, motivado pela necessidade de reforçar capacidades de Defesa e de garantir o fornecimento de produtos e materiais dentro da Europa. Os recentes compromissos de contratação, alguns numa escala inédita há várias décadas, encheram as carteiras de encomendas dos grandes contratantes e dos fornecedores de primeiro nível. A Cushman & Wakefield prevê que, à medida que estes programas entram em produção, a atividade se alargue a outros níveis da cadeia de valor. Fornecedores de menor dimensão deverão aumentar o investimento em capacidade produtiva e espaço industrial, gerando procura adicional. Esta dinâmica poderá ser especialmente relevante em mercados onde as cadeias de fornecimento assentam em pequenas e médias empresas, como Itália, Espanha e Países Baixos.
Acomodar ativos
Sérgio Nunes, Head of Industrial & Logistics da Cushman & Wakefield em Portugal, sublinha o potencial deste movimento: “Embora algumas atividades ligadas à Defesa exijam instalações específicas, grande parte da procura pode ser acomodada em ativos industriais e logísticos convencionais, abrindo oportunidades tanto para novos projetos como para a requalificação e reposicionamento de espaços existentes. Em Portugal, esta poderá tornar-se uma nova fonte de procura para o setor industrial e logístico.”
A Cushman & Wakefield prevê que os fornecedores de menor dimensão aumentem o investimento em capacidade produtiva e espaço industrial, gerando procura adicional para além dos grandes contratantes do setor. A oportunidade poderá ser especialmente relevante em mercados de Defesa assentes em pequenas e médias empresas, como Itália, Espanha e Países Baixos, onde as cadeias de fornecimento estão menos concentradas em grandes empresas.