

O mercado residencial português está a atravessar uma fase de estabilização depois de dois anos de crescimento particularmente forte. No primeiro semestre de 2026, foram transacionadas menos 5,4% de habitações do que no período homólogo de 2025, mas o volume de vendas permaneceu 7,5% acima da média registada nos primeiros semestres dos três anos anteriores, segundo o Spotlight Residential Market H1 2026, da Savills Portugal.
Os dados apontam, assim, para uma normalização da atividade depois de um 2025 especialmente forte, mais do que para uma quebra generalizada da procura.
“Os dados do primeiro semestre mostram um mercado que está numa fase de estabilização. Mesmo com uma descida homóloga nas transações, o volume permanece acima da média dos últimos três anos”, explica Alexandra Gomes, Head of Research da Savills Portugal. A responsável acrescenta que Lisboa e Porto ajustaram a atividade, mas continuam em níveis historicamente elevados, enquanto a habitação nova em Lisboa e o segmento high-end revelam uma procura particularmente ativa.
Lisboa e Porto ajustam atividade
A redução das transações foi transversal aos dois principais mercados urbanos do país. Na Grande Lisboa, foram realizadas 22.663 vendas durante o primeiro semestre, menos 7,1% do que no mesmo período de 2025. No Grande Porto, o número de habitações transacionadas fixou-se nas 12.483, o que representa uma descida homóloga de 9%.
Apesar destas reduções, ambas as regiões mantiveram volumes de transações superiores à média dos primeiros semestres dos últimos três anos.
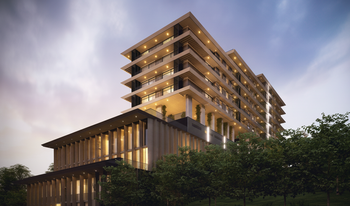
Na Grande Lisboa, a habitação nova conseguiu contrariar a tendência geral. As vendas deste segmento aumentaram 6,6%, para 3.294 unidades, estabelecendo o valor mais elevado de sempre para um primeiro semestre. Já a habitação usada registou uma diminuição de 9,1%.
High-end de Lisboa acelera
No segmento de gama alta do concelho de Lisboa, a evolução foi ainda mais expressiva. As vendas cresceram 39,2%, atingindo 1.709 unidades, ao mesmo tempo que a oferta disponível diminuiu 18,7%. Na habitação nova, a redução da oferta foi ainda mais acentuada, chegando aos 28,5%.
Apesar da pressão da procura sobre a oferta, os preços mantiveram-se relativamente estáveis. A habitação nova destinada ao mercado high-end apresentou um preço médio de 7.692 euros por metro quadrado.
Para Alexandra Gomes, estes dados ajudam a explicar a confiança que continua a existir entre os investidores, num mercado onde a procura se mantém ativa em determinados segmentos.
Grande Porto com mais oferta
No Grande Porto, a oferta disponível aumentou 9,5% em termos homólogos, alcançando 25.727 imóveis no segundo trimestre. A habitação nova voltou a destacar-se pela evolução das transações, com um crescimento de 11%, enquanto a habitação usada recuou 16%.
A realidade é diferente na cidade do Porto, onde a oferta disponível diminuiu 4,9%. As transações acompanharam esta evolução e totalizaram 2.669 unidades no semestre.
Vila Nova de Gaia continua a apresentar uma dinâmica particularmente forte. Com 3.249 transações no período, o município ultrapassou a cidade do Porto em volume de vendas.
Crédito cresce, custos também
O mercado de crédito à habitação voltou a ganhar expressão. Durante o período em análise, os bancos concederam 16 mil milhões de euros em empréstimos para compra de casa, mais 19% do que um ano antes. A taxa média dos novos contratos situou-se nos 2,93%, depois de ter atingido um mínimo de 2,81% em março.
Ao mesmo tempo, os custos de construção voltaram a acelerar. A inflação neste setor chegou aos 6,9% em maio, o valor mais elevado desde o início de 2023. Depois de vários anos de pressão, os materiais voltaram a contribuir para o aumento dos custos, a par da mão de obra.
Também a conclusão de novas habitações recuperou, embora com ritmos diferentes consoante as regiões. Em 2025, foram concluídos em Portugal 27.301 fogos de habitação familiar, naquele que foi o décimo ano consecutivo de crescimento e o primeiro ano do atual ciclo a ultrapassar o nível registado em 2011.
Arrendamento recupera nas duas cidades
No mercado de arrendamento, tanto Lisboa como Porto registaram uma evolução positiva. Na capital foram celebrados 1.675 contratos durante o primeiro semestre, mantendo-se a trajetória de crescimento pelo terceiro ano consecutivo. A habitação nova representou apenas 7% deste total.
No Porto, foram assinados 387 contratos, o valor mais elevado da série e 8% acima do anterior máximo, registado em 2022. Neste caso, a habitação nova representou 21% dos contratos, uma proporção três vezes superior à observada em Lisboa.
Para Rita Bueri, Head of Residential Lisboa da Savills Portugal, os dados mostram duas tendências que devem ser analisadas separadamente. “Há duas coisas a acontecer ao mesmo tempo, e é importante não as confundir. A habitação nova está finalmente a responder em Lisboa: cresceu 6,6% e teve o melhor primeiro semestre de sempre, o que, com os custos de construção a subir 6,9%, reduz o risco de quem compra”, afirma.
No high-end, acrescenta, a situação é diferente: “As vendas subiram 39,2% com a oferta disponível a cair 18,7%, contra 28,5% na habitação nova.”
A responsável identifica, assim, uma pressão crescente da procura sobre a oferta disponível, sobretudo em Lisboa. “Tenho clientes a competir pela mesma casa e pelo pipeline que conheço. Isso pode mudar no máximo em dois anos”, refere.
Enquanto a oferta não acompanhar a procura, a pressão deverá continuar a refletir-se também no arrendamento, considera Rita Bueri. “Lisboa e o Porto não têm um problema de procura. Têm um problema de oferta, e esse não se resolve com o tempo: resolve-se com mais construção”, conclui. Para a responsável, a capacidade de colocar nova oferta no mercado nos próximos dois anos será determinante.
Nota: de salientar que os resultados apresentados se baseiam em dados de mercado do SIR – Sistema de Informação Residencial, analisados pela Savills Research. Estes indicadores refletem uma amostra representativa do mercado e não o universo total de transações realizadas em Portugal.